


Robotik Türkiye Platformu Kuruldu: İşte Türkiye’nin 2026 Robot Karnesi
Türkiye Bilişim Vakfı (TBV) öncülüğünde; Eczacıbaşı Topluluğu, Milvus Robotics, Togg, Türk Hava Yolları ve Zorlu Holding’in kurucu üyeliğiyle hayata geçirilen Robotik Türkiye Platformu, İstanbul Modern’de düzenlenen lansmanla kamuoyuna tanıtıldı. Lansmanda, Togg sponsorluğunda ve 30’a yakın uzmanın katkısıyla hazırlanan kapsamlı “Türkiye Robotik Ekosistemi 2026” raporu paylaşıldı. Rapor, Türkiye’nin sanayi otomasyonundaki mevcut gücünü, küresel pazarlarla rekabet düzeyini ve hızla daralan fırsat penceresini somut verilerle ortaya koyuyor.
Küresel Arenada Görünüm: Asya Hacimde, Batı Derinlikte Önde
Uluslararası Robotik Federasyonu (IFR) verilerine dayanan rapora göre küresel robotik pazarı yapısal bir kırılma yaşıyor:
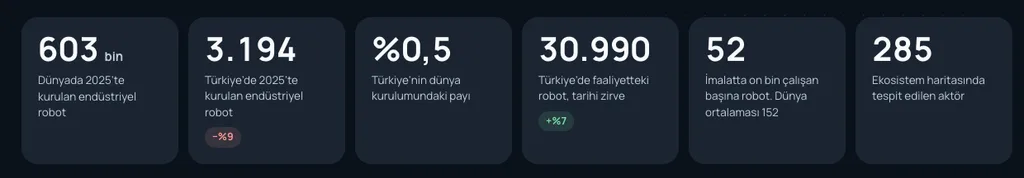
- Dünya Genelinde Tarihi Zirve: 2025 yılında dünya genelinde 603 bin yeni endüstriyel robot devreye alındı ve küresel operasyonel stok tarihte ilk kez 5 milyon sınırını aşarak 5,08 milyona ulaştı. Gelecek projeksiyonlarında IFR yıllık kurulumların 2029’da 806 bine, Deloitte ise 2030’da 1 milyon adede (21 milyar dolarlık pazar büyüklüğü) ulaşacağını öngörüyor.
- Asya ve Çin Hegemonyası: 2025’teki yeni kurulumların yüzde 76’sı Asya’da gerçekleşti. Tek başına küresel pazarın yüzde 59’unu temsil eden Çin’in kurulu robot stoku 2,3 milyonu geçti.
- Amerika Pazarında İkincilik Hamlesi: ABD, 2025’te 38 bin 400 ünite kurulumla Japonya’yı (36 bin 200) geride bırakarak dünya ikinciliğine yükseldi.
- Avrupa ve Yoğunluk Üstünlüğü: Hacim Asya’da toplansa da üretim derinliği göstergesi olan robot yoğunluğunda (imalat sanayisinde 10 bin çalışan başına düşen robot sayısı) Avrupa Birliği 240 robotla dikkat çekiyor. Bu oran Kuzey Amerika’da 214, Asya genelinde 144, dünya ortalamasında ise 152 seviyesinde. Dünyanın en yüksek robot yoğunluğuna sahip ülkesi ise 1.066 robotla Güney Kore.
Türkiye’nin Karnesi: Kurulu Stokta Birleşik Krallık Geride Kaldı
Türkiye’nin üretim sahasında robotlaşma hızla artarken makroekonomik ağırlığı ile teknoloji yatırımları arasında belirgin bir makas bulunuyor:
- Yıllık Kurulumda Dünya 17’ncisi: Türkiye’de 2025 yılında 3 bin 194 yeni endüstriyel robot kurulumu yapıldı. Pazar üst üste iki yıl sınırlı gerilese de ülke tarihindeki en yüksek dördüncü değer kaydedildi.
- Toplam Stokta İngiltere Aşıldı: Türkiye’deki faaliyette olan robot sayısı yüzde 7 artışla 30 bin 990 adede ulaşarak tarihi zirvesini gördü. Bu rakamla Türkiye küresel robot stoğunda dünyada 15. sıraya yerleşti ve Birleşik Krallık’ı (İngiltere) geride bırakmayı başardı.
- Ekonomik Ağırlığın Gerisinde Kalan Kurulum: Türkiye, dünya nüfusunun yüzde 1’ini, dünya ekonomisinin ise dolar bazında yüzde 1,3’ünü oluşturuyor. Ancak 603 binlik küresel kurulum pastasından aldığı pay yaklaşık yüzde 0,5 seviyesinde kalıyor. Türkiye ekonomik ağırlığı oranında robot yatırımı yapabilseydi yıllık kurulumun 3,2 bin değil yaklaşık 7,8 bin olması gerekiyordu.
- Robot Yoğunluğunda Açık Büyük: İmalat sanayisinde 10 bin çalışan başına Türkiye’de 52 robot düşüyor. Bu rakam 152 olan dünya ortalamasının ve 240 olan AB ortalamasının oldukça gerisinde. Üretimi Avrupa’ya yaklaştırma (nearshoring) yarışındaki rakiplerimizden Çekya’da robot yoğunluğu 228, Macaristan’da ise 191 düzeyinde bulunuyor.
- 2030 Hedefi İçin 10 Kat Hız Gerekiyor: Türkiye’nin 2030 Sanayi ve Teknoloji Stratejisi’ndeki hedefi kurulu robot stokunu 200 bine çıkarmak. Mevcut kurulum temposuyla 2030’da ancak 47 bin seviyesine ulaşılabileceğine dikkat çeken rapor, hedefe ulaşmak için yıllık kurulum hızının yaklaşık 33 bin 800 seviyesine, yani 10 katına çıkarılması gerektiğini vurguluyor.
- Yatırımın Geri Dönüşü 2 Yılın Altına İndi: Türkiye pazarında sevindirici bir veri ise finansal fizibiliteden geliyor. Geçmişte 4 ila 5 yılı bulan robot yatırımı geri dönüş süreleri, güncel uygulamalarda 2 yılın altına gerilemiş durumda.
Ekosistemin “Ters Piramit” Sorunu ve Sektörel Kırılım
Hazırlanan ekosistem haritasında Türkiye’de robotik alanında faaliyet gösteren 285 aktör tespit edildi. Ancak dağılım sağlıklı bir piramidin aksine “ters piramit” yapısı gösteriyor:
- Entegrasyonda Güçlüyüz, Çekirdekte Dışa Bağımlıyız: Tespit edilen aktörlerin 83’ü entegratör ve sistem kurucu, 43’ü son kullanıcı sanayi kuruluşu. Robot ve platform üreten firma sayısı 40 iken, bileşen üreten 87 aktörün yalnızca 9’u robota özgü motor, redüktör ve aktüatör geliştirebiliyor.
- Metal Sanayisi Otomotivi Geçti: Sektörel dağılımda metal ve makine sanayisi 990 robot kurulumu ve yüzde 31 pazar payıyla üst üste ikinci yıl otomotivi (889 kurulum, %28 pay) geride bırakarak liderliğini sürdürdü. Otomotiv dışı sektörlerin toplam kurulumdaki payı yüzde 72’ye ulaştı.
- Coğrafi Yoğunlaşma: Belirlenen 280 aktörün yüzde 88’i sadece 4 sanayi ilinde toplanmış durumda: İstanbul (157), Bursa (36), Ankara (30) ve Kocaeli (22).
Sanayide Referans Model: Togg Teknoloji Kampüsü
Raporda vaka analizi olarak incelenen Gemlik’teki Togg Teknoloji Kampüsü, otomotiv sanayisi için dijital ve robotik üretim standartlarını belirleyen somut bir örnek olarak öne çıkıyor:
- Tesisteki Robot Varlığı: Kampüste toplam 282 endüstriyel robot görev yapıyor (234 konvansiyonel robot ve 4 kolaboratif robot gövde hattında; 38 robot boyahanede; 5 robot ve 1 cobot montajda). Hatlar arası malzeme taşımada ise tamamı yerli üretim olan 29 adet otonom mobil robot (3 AGV + 26 RGV) çalışıyor.
- Otomasyon ve Verimlilik: Gövde ve boya hatlarında otomasyon oranı yüzde 90’a, montaj hattında ise yüzde 45’e ulaşıyor. Tesis, 3 dakikada bir araç üretim temposuna ve hat üzerinde 15 saniyede model değiştirme esnekliğine sahip.
- Mühendislik Dönüşümü: Kampüsün kurulum evresinde robotik programlama işlerinin yarısı yabancı ekiplerce yapılırken, bugün sistemlerin yüzde 90’ı Togg’un kendi mühendislerince yönetiliyor. Kendi geliştirdikleri “Digital Maintenance” uç bilişim altyapısı, yapay zekâ tabanlı gövde kontrol sistemleri ve rota ofset yazılımlarıyla süreç içeride patentleniyor.
Fırsat Penceresi Kapanmadan: Önümüzdeki 5 Stratejik Öncelik
Türkiye Bilişim Vakfı Başkanı Faruk Eczacıbaşı, dönüşümün kuralları baştan yazılırken Türkiye’nin küresel masada güçlü bir aktör olması gerektiğini belirterek, robotların insanın yerine değil yanında konumlandığı bir geleceği hedeflediklerini ifade etti. Bilim insanı Prof. Dr. Metin Sitti ise fiziksel yapay zekânın ekonomik bağımsızlığın anahtarı haline geldiğini hatırlattı.
Rapora göre Türkiye’nin küresel rekabette geri düşmemesi için belirlediği 5 acil eylem alanı şunlardan oluşuyor:
- Kurumsal Yapılanma (KIRIA Modeli): Güney Kore’nin robot yoğunluğu liderliğini sağlayan enstitü modeli örnek alınarak, Sanayi ve Teknoloji Bakanlığı koordinasyonunda çok yıllı stratejiyi yönetecek bir “Türkiye Robotik Enstitüsü” kurulmalı.
- Teşviklerin Güncellenmesi: HIT-Endüstriyel Robot Çağrısı genişletilmeli; Ar-Ge amaçlı gümrük süreçleri basitleştirilmeli ve robot yatırımı yapan sanayi kuruluşlarına kur riskini hafifleten finansman paketleri sağlanmalı.
- Nitelikli İş Gücü ve Mesleki Eğitim: Meslek liseleri üretim hatlarının ihtiyaç duyduğu robotik operatör/teknisyen profiline göre güncellenmeli; yurt dışındaki uzman havuzunu bağlayacak diaspora ağları kurulmalı.
- Ekosistem Platformu: Sanayici, KOBİ, entegratör ve akademiyi bir araya getiren Robotik Türkiye Platformu üzerinden doğrulanmış saha başarı örnekleri (use case) şeffaflıkla paylaşılmalı.
- Niş Alanlara Odaklanma: Genel amaçlı robot kolu üretiminde Asyalı devlerle doğrudan rekabet yerine; tarım robotiği (fındık, çay otomasyonu), kontrollü alan servis robotları (hastane, otel, lojistik depoları), KOBİ ölçeğinde erişilebilir dijital ikiz/simülasyon yazılımları ve kritik bileşen üretimine (hassas redüktörler ve algılayıcılar) odaklanılmalı.
Türkiye Bilişim Vakfı (TBV) ve Sektörel Dönüşüm Üzerine
1995 yılında “İyilik için teknoloji” vizyonuyla kurulan Türkiye Bilişim Vakfı (TBV), çeyrek asrı aşan kurumsal geçmişinde internetin ilk adımlarından yapay zekâ ve blokzincire kadar Türkiye’nin kritik teknoloji dönüşümlerine liderlik etti. Vakıf çatısı altında daha önce hayata geçirilen Başlangıç Noktası, Türkiye Yapay Zekâ Platformu (AITR) ve Blockchain Türkiye (BCTR) gibi çok paydaşlı yapılar, dağınık durumdaki sektörel gücü ortak hedeflerde buluşturmayı başarmıştı. TBV, şimdi Robotik Türkiye Platformu ile aynı birleştirici rolü fiziksel yapay zekâ ve robotik alanına taşıyor.
TBV’nin sanayi devleri (Togg, Eczacıbaşı, Zorlu, THY) ile girişimcileri ve akademiyi tarafsız bir çatı altında bir araya getirmesi, Güney Kore örneğinde gördüğümüz sürükleyici koordinasyon ihtiyacına doğrudan yanıt veriyor. Yazılımın fiziksel dünyayla buluştuğu bu yeni dönemde, TBV’nin sunduğu bu tarafsız platform zemini, Türkiye’nin küresel otomasyon liginde sadece bir pazar olarak kalmayıp standart koyucu aktörlerden biri haline gelmesi için en somut kurumsal köprülerden biri…
Bu haberi de beğenebilirsiniz.


